Ctrl+K
financialkit logo financialkit logo
  • Subpackages
  • History
  • Examples
  • API
  • GitHub
  • PyPI
  • Subpackages
  • History
  • Examples
  • API
  • GitHub
  • PyPI

Section Navigation

  • The Kelly criterion
  • Merton’s portfolio problem
  • Black and Jones’s constant proportion portfolio insurance
  • Growth and dynamic strategies

Growth and dynamic strategies#

Maximizing the long-run growth of wealth, the continuous-time consumption and investment problem, and portfolio insurance.
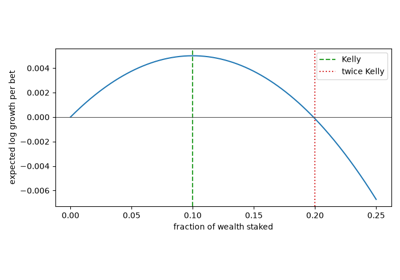
The Kelly criterion

The Kelly criterion

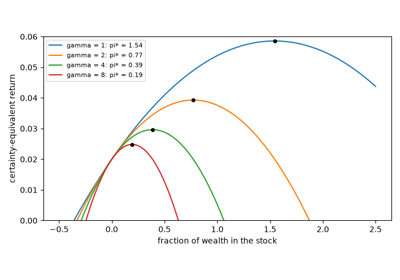
Merton’s portfolio problem

Merton's portfolio problem

Black and Jones’s constant proportion portfolio insurance

Black and Jones's constant proportion portfolio insurance
Show Source

© Copyright 2026, financialkit contributors.

Created using Sphinx 9.1.0.

Built with the PyData Sphinx Theme 0.23.0.