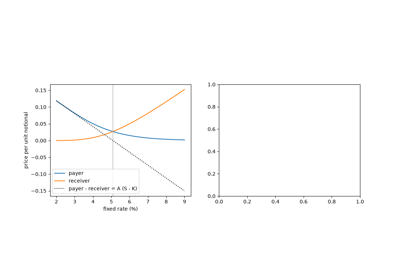
Rate options#
Options on bonds, caps, floors and swaptions: Jamshidian’s closed form and decomposition in Gaussian short-rate models, and Black’s formula in the LIBOR and swap market models.
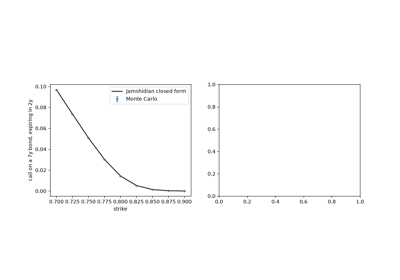
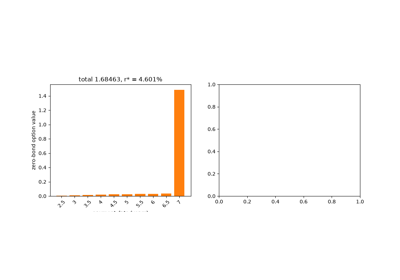
Jamshidian’s decomposition: swaptions in one-factor models
Jamshidian's decomposition: swaptions in one-factor models
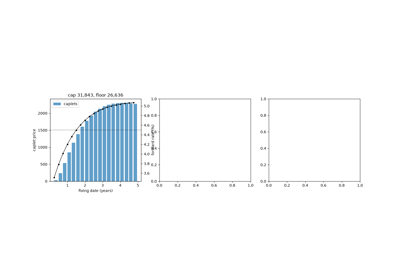
Brace-Gatarek-Musiela: caps and floors by Black’s formula
Brace-Gatarek-Musiela: caps and floors by Black's formula