Ctrl+K
financialkit logo financialkit logo
  • Subpackages
  • History
  • Examples
  • API
  • GitHub
  • PyPI
  • Subpackages
  • History
  • Examples
  • API
  • GitHub
  • PyPI

Section Navigation

  • financialkit.time_value
    • Amortization
    • Annuities
    • Compounding
    • Day counts
    • Internal rate of return
    • Present value
  • financialkit.fixed_income
    • Bonds
    • Yield curves
    • Duration and convexity
    • Immunization
    • Swaps
  • financialkit.options
    • Closed-form pricers
    • Greeks and hedging
    • Implied volatility
    • Lattices and American options
  • financialkit.interest_rate_models
    • Curve-fitted models
    • Heath-Jarrow-Morton
    • Rate options
    • Short-rate models
  • financialkit.monte_carlo
    • Crude Monte Carlo
    • Monte Carlo Greeks
    • Multilevel Monte Carlo
    • Quasi-Monte Carlo
    • Variance reduction
  • Examples
  • Examples
  • Implied volatility

Implied volatility#

Reading volatilities and distributions back out of option prices: the implied volatility, its at-the-money shortcut, the smile, and the risk-neutral density.

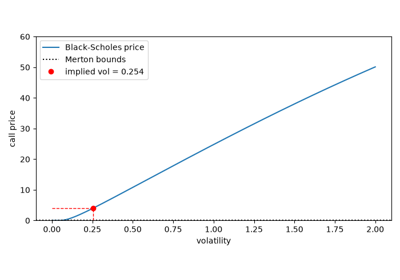
Latané-Rendleman implied volatility

Latané-Rendleman implied volatility

Breeden-Litzenberger risk-neutral density

Breeden-Litzenberger risk-neutral density

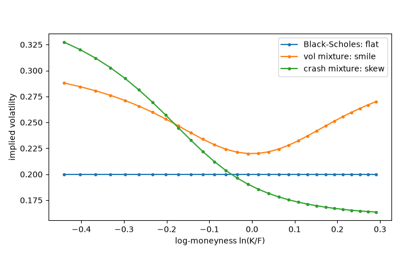
The volatility smile

The volatility smile

The Brenner-Subrahmanyam approximation

The Brenner-Subrahmanyam approximation

previous

Delta hedging in discrete time

next

Latané-Rendleman implied volatility

Show Source

© Copyright 2026, financialkit contributors.

Created using Sphinx 9.1.0.

Built with the PyData Sphinx Theme 0.23.0.